
Jak uzyskać odszkodowanie z GAP? Dokumenty, terminy, krok po kroku
Kradzież samochodu lub szkoda całkowita? Sprawdź, jak uzyskać odszkodowanie z GAP, jakie dokumenty przygotować i ile trwa wypłata pieniędzy. Wyjaśniamy procedurę krok po kroku, pokazujemy przykładowe wyliczenia oraz podpowiadamy, co zrobić, gdy ubezpieczyciel odmówi wypłaty świadczenia.
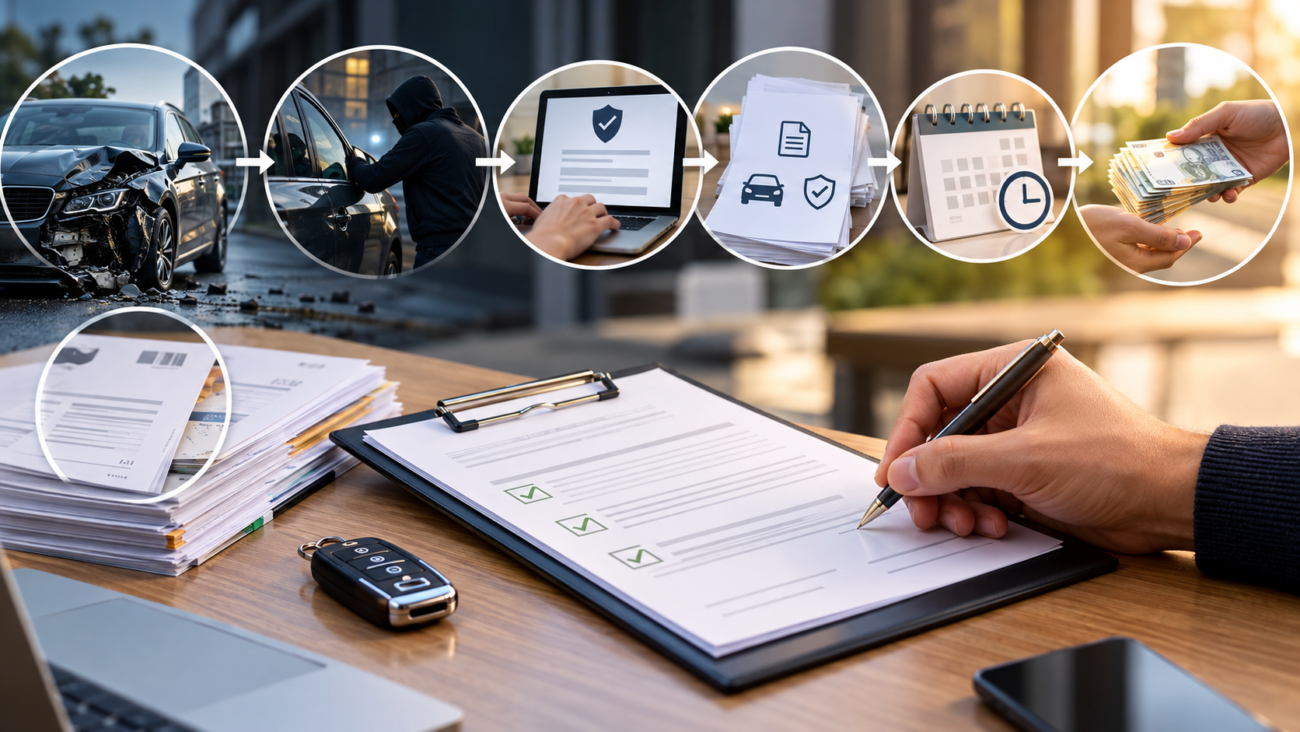
Kradzież samochodu lub szkoda całkowita to sytuacje, w których właściciel pojazdu może stracić nie tylko auto, ale również znaczną część pieniędzy przeznaczonych na jego zakup. Nawet jeśli samochód był objęty ubezpieczeniem AC, otrzymane odszkodowanie nie zawsze wystarczy na zakup podobnego pojazdu lub rozliczenie leasingu. Właśnie przed takimi konsekwencjami finansowymi może chronić ubezpieczenie GAP.
Samo posiadanie polisy nie oznacza jednak automatycznej wypłaty pieniędzy. Aby uzyskać odszkodowanie z GAP, trzeba prawidłowo zgłosić szkodę, przedstawić wymagane dokumenty i przejść procedurę likwidacyjną.
Jak wygląda zgłoszenie szkody GAP? Ile trwa wypłata odszkodowania? Jakie dokumenty przygotować i co zrobić, jeśli ubezpieczyciel odmówi wypłaty pieniędzy? Wyjaśniamy cały proces krok po kroku, na konkretnych przykładach.
Kiedy przysługuje odszkodowanie z GAP?
Ubezpieczenie GAP (Guaranteed Asset Protection) zapewnia dodatkową ochronę finansową w przypadku utraty pojazdu wskutek zdarzenia objętego umową. Jego głównym zadaniem jest ograniczenie strat wynikających ze spadku wartości samochodu.
W praktyce odszkodowanie z GAP może przysługiwać przede wszystkim w dwóch sytuacjach.
Kradzież samochodu
Jeśli samochód zostanie skradziony, ubezpieczyciel AC może wypłacić odszkodowanie odpowiadające wartości pojazdu ustalonej zgodnie z warunkami polisy.
Problem polega na tym, że wartość samochodu zazwyczaj maleje wraz z upływem czasu.
Przykładowo samochód kupiony za 160 000 zł po trzech latach może być wart 115 000 zł. Jeśli zostanie skradziony, właściciel może otrzymać z AC jedynie aktualną wartość pojazdu.
W przypadku odpowiedniego wariantu GAP fakturowego dodatkowe odszkodowanie może pokryć różnicę wynoszącą 45 000 zł.
Szkoda całkowita pojazdu
Drugą sytuacją jest szkoda całkowita, czyli zdarzenie, w którym ubezpieczyciel kwalifikuje uszkodzenie samochodu jako szkodę całkowitą na zasadach określonych w umowie.
Może do niej dojść na przykład w wyniku poważnego wypadku drogowego.
W takim przypadku ubezpieczyciel podstawowy ustala wartość samochodu przed zdarzeniem, wartość ewentualnych pozostałości oraz wysokość należnego odszkodowania.
Jeśli spełnione są warunki polisy GAP, właściciel lub inna osoba uprawniona może otrzymać dodatkowe świadczenie.
Ważne: GAP zazwyczaj nie obejmuje zwykłych stłuczek ani szkód częściowych. Zakres ochrony zawsze wynika z Ogólnych Warunków Ubezpieczenia (OWU).
Jak zgłosić szkodę GAP? Instrukcja krok po kroku
Procedura uzyskania odszkodowania GAP nie musi być skomplikowana. Warto jednak wiedzieć, jakie działania podjąć i w jakiej kolejności.
Krok 1. Zabezpiecz miejsce zdarzenia i zgłoś kradzież lub wypadek
Jeżeli doszło do wypadku, w pierwszej kolejności zadbaj o bezpieczeństwo uczestników zdarzenia. W razie potrzeby wezwij odpowiednie służby.
Jeśli samochód został skradziony, niezwłocznie zawiadom policję.
Zachowaj dokumenty potwierdzające zgłoszenie kradzieży lub okoliczności wypadku. Mogą być potrzebne podczas likwidacji szkody z AC oraz GAP.
W przypadku poważnego uszkodzenia samochodu warto również wykonać zdjęcia pojazdu i miejsca zdarzenia, o ile można to zrobić bezpiecznie.
Krok 2. Zgłoś szkodę do ubezpieczyciela podstawowego
Kolejnym krokiem jest zgłoszenie zdarzenia do ubezpieczyciela AC lub innego ubezpieczyciela podstawowego wskazanego w warunkach GAP.
Można to zazwyczaj zrobić:
- przez formularz internetowy,
- telefonicznie,
- za pośrednictwem agenta,
- w inny sposób przewidziany przez ubezpieczyciela.
Podczas zgłoszenia przygotuj numer polisy, dane pojazdu, datę zdarzenia oraz opis okoliczności szkody.
Ubezpieczyciel rozpocznie procedurę likwidacyjną, której celem będzie ustalenie odpowiedzialności i wysokości odszkodowania.
Krok 3. Powiadom ubezpieczyciela GAP
To jeden z najważniejszych etapów całej procedury.
Nie zakładaj, że zgłoszenie szkody z AC oznacza automatyczne zgłoszenie jej z GAP.
Jeżeli obie polisy zostały zawarte w różnych towarzystwach, zgłoszenia mogą wymagać dwóch odrębnych postępowań.
Co istotne, nie zawsze trzeba czekać na zakończenie likwidacji szkody z AC, aby powiadomić ubezpieczyciela GAP.
W wielu przypadkach warto zrobić to możliwie szybko po zdarzeniu, a następnie uzupełnić dokumentację o decyzję dotyczącą odszkodowania podstawowego.
Dokładny termin zgłoszenia określają OWU. Niektóre produkty przewidują szczególne obowiązki informacyjne, dlatego warto sprawdzić je jeszcze przed wystąpieniem szkody.
Krok 4. Zgromadź dokumenty potrzebne do wypłaty GAP
Po zgłoszeniu szkody ubezpieczyciel może poprosić o dokumenty potwierdzające wartość pojazdu, okoliczności zdarzenia oraz wysokość odszkodowania podstawowego.
Lista wymaganych dokumentów zależy od rodzaju GAP, sposobu finansowania samochodu i warunków konkretnej umowy.
Szczegółową listę znajdziesz w dalszej części artykułu.
Krok 5. Poczekaj na decyzję dotyczącą odszkodowania z AC
W wielu produktach GAP wysokość świadczenia jest uzależniona od wyniku likwidacji szkody przez ubezpieczyciela podstawowego.
Dlatego decyzja z AC może być niezbędna do ostatecznego obliczenia odszkodowania GAP.
Z dokumentu powinno wynikać między innymi, czy zdarzenie zostało uznane za objęte ochroną oraz jaka kwota odszkodowania została przyznana.
Przy szkodzie całkowitej istotne mogą być również informacje o wartości pojazdu przed zdarzeniem i wartości pozostałości.
Krok 6. Zweryfikuj wysokość odszkodowania GAP
Po otrzymaniu wymaganej dokumentacji ubezpieczyciel GAP ustala, czy zostały spełnione warunki wypłaty świadczenia.
Następnie oblicza wysokość odszkodowania zgodnie z wariantem polisy.
W przypadku GAP fakturowego podstawą może być różnica pomiędzy ceną zakupu samochodu a jego wartością przyjętą do rozliczenia szkody.
W przypadku GAP finansowego znaczenie może mieć wysokość zobowiązania pozostałego do spłaty.
W GAP indeksowym świadczenie może być ustalane na podstawie określonego procentu wartości wskazanej w umowie.
Pamiętaj, że ostateczna kwota może być ograniczona maksymalną sumą ubezpieczenia.
Krok 7. Odbierz odszkodowanie
Jeżeli ubezpieczyciel uzna roszczenie, następuje wypłata świadczenia.
Pieniądze mogą zostać przekazane na rachunek osoby uprawnionej albo rozliczone w inny sposób wynikający z umowy.
W przypadku samochodu finansowanego leasingiem odbiorcą odszkodowania może być leasingodawca lub inny uprawniony podmiot.
Dlatego przed zgłoszeniem szkody warto ustalić, kto zgodnie z dokumentami jest uprawniony do otrzymania pieniędzy.
Ten wpis to tylko początek Twojej drogi do lepszego zrozumienia ubezpieczenia GAP.
Skontaktuj się z nami telefonicznie lub mailowo, aby uzyskać wsparcie online i dowiedzieć się więcej o możliwościach ubezpieczenia GAP.
 Jakie dokumenty są potrzebne do odszkodowania GAP?
Kompletna dokumentacja może znacząco usprawnić proces likwidacji szkody. Brak wymaganych dokumentów często powoduje konieczność dodatkowej korespondencji z ubezpieczycielem.
Najczęściej mogą być potrzebne następujące dokumenty:
| Dokument | Do czego jest potrzebny? |
|---|---|
| Polisa GAP lub certyfikat ubezpieczenia | Potwierdza zawarcie umowy i zakres ochrony |
| Faktura zakupu samochodu | Potwierdza początkową wartość pojazdu |
| Dowód rejestracyjny lub dane rejestracyjne | Umożliwia identyfikację samochodu |
| Decyzja ubezpieczyciela AC | Potwierdza wynik likwidacji szkody |
| Kalkulacja szkody całkowitej | Pokazuje sposób ustalenia wartości pojazdu i pozostałości |
| Potwierdzenie wypłaty odszkodowania podstawowego | Dokumentuje kwotę wypłaconego świadczenia |
| Dokumentacja policyjna | Może potwierdzać zgłoszenie kradzieży lub okoliczności zdarzenia |
| Umowa leasingu lub kredytu | Może być potrzebna przy samochodzie finansowanym |
| Rozliczenie leasingu lub zaświadczenie o saldzie zadłużenia | Pozwala ustalić pozostałe zobowiązanie, jeśli jest istotne dla polisy |
| Formularz zgłoszenia szkody GAP | Zawiera dane potrzebne do rozpoczęcia postępowania |
Nie każdy ubezpieczyciel wymaga wszystkich wymienionych dokumentów.
Przykładowo, w przypadku samochodu kupionego za gotówkę dokumentacja leasingowa nie będzie potrzebna. Z kolei przy GAP finansowym rozliczenie zobowiązania może mieć kluczowe znaczenie.
Praktyczna wskazówka: zachowaj fakturę zakupu samochodu i dokumenty dotyczące GAP przez cały okres ochrony. Nawet jeśli pojazd zostanie skradziony kilka lat po zakupie, dokument potwierdzający jego pierwotną wartość może być potrzebny do obliczenia świadczenia.
Ile trwa wypłata odszkodowania z GAP?
Jednym z najczęściej zadawanych pytań jest to, ile trzeba czekać na pieniądze z ubezpieczenia GAP.
Zasadniczo, zgodnie z art. 817 Kodeksu cywilnego, ubezpieczyciel powinien spełnić świadczenie w terminie 30 dni od otrzymania zawiadomienia o wypadku ubezpieczeniowym.
Jeżeli w tym czasie wyjaśnienie okoliczności niezbędnych do ustalenia odpowiedzialności lub wysokości świadczenia jest niemożliwe, wypłata powinna nastąpić w ciągu 14 dni od momentu, w którym wyjaśnienie tych okoliczności było możliwe przy zachowaniu należytej staranności.
Bezsporna część świadczenia powinna zostać wypłacona w podstawowym terminie 30 dni.
Umowa może przewidywać warunki korzystniejsze dla osoby uprawnionej.
Dlaczego wypłata GAP może się przedłużyć?
W praktyce czas uzyskania odszkodowania może zależeć między innymi od:
- terminu zakończenia likwidacji szkody z AC,
- konieczności uzyskania dodatkowych dokumentów,
- wyjaśnienia okoliczności kradzieży,
- ustalenia wartości pojazdu przed szkodą,
- rozliczenia pozostałości samochodu,
- weryfikacji zobowiązań leasingowych,
- rozbieżności pomiędzy dokumentami.
Przykładowo, jeśli ubezpieczyciel GAP potrzebuje ostatecznych ustaleń dotyczących szkody z AC, może nie być w stanie od razu określić wysokości świadczenia.
Nie oznacza to jednak, że może dowolnie przedłużać postępowanie. Wydłużenie terminu musi mieć uzasadnienie w okolicznościach sprawy.
Ważne: termin 30 dni co do zasady liczy się od otrzymania zawiadomienia o zdarzeniu, a nie automatycznie od dnia dostarczenia ostatniego dokumentu.
Ile wynosi odszkodowanie z GAP? Przykład na liczbach
Wysokość odszkodowania zależy od wariantu ubezpieczenia, wartości samochodu oraz warunków umowy.
Przyjrzyjmy się przykładowej sytuacji.
Kierowca kupił nowy samochód za 170 000 zł. Po trzech latach pojazd został skradziony.
Ubezpieczyciel AC ustalił wartość samochodu na 120 000 zł i wypłacił odszkodowanie w tej wysokości.
| Element rozliczenia | Kwota |
|---|---|
| Cena zakupu samochodu | 170 000 zł |
| Wartość samochodu w dniu kradzieży | 120 000 zł |
| Odszkodowanie z AC | 120 000 zł |
| Różnica wartości | 50 000 zł |
| Przykładowe świadczenie z GAP fakturowego | 50 000 zł |
| Łączna wypłata z obu polis | 170 000 zł |
W przedstawionym przykładzie odpowiedni GAP fakturowy pozwala wyrównać różnicę pomiędzy pierwotną wartością samochodu a odszkodowaniem z AC.
Właściciel odzyskuje więc równowartość ceny zakupu pojazdu.
To jednak przykład uproszczony, zakładający, że polisa obejmuje pełną różnicę i nie występują dodatkowe ograniczenia.
W rzeczywistości należy uwzględnić między innymi sumę ubezpieczenia GAP, ewentualne wyłączenia odpowiedzialności oraz zasady obliczania świadczenia.
Czy odszkodowanie GAP zawsze pokrywa całą stratę?
Nie.
Przykładowo, jeśli różnica pomiędzy wartością początkową a aktualną wartością pojazdu wynosi 50 000 zł, ale maksymalna suma ubezpieczenia GAP to 30 000 zł, świadczenie może zostać ograniczone do 30 000 zł.
Dlatego już na etapie zakupu polisy warto zwrócić uwagę nie tylko na cenę ubezpieczenia, lecz także na maksymalną kwotę możliwej wypłaty.
Odszkodowanie GAP przy leasingu – kto otrzymuje pieniądze?
W przypadku samochodów leasingowanych procedura może być bardziej złożona niż przy pojazdach kupionych za gotówkę.
Właścicielem samochodu przez okres leasingu zazwyczaj pozostaje firma leasingowa. Dlatego kradzież lub szkoda całkowita oznacza nie tylko utratę pojazdu, ale również konieczność rozliczenia umowy finansowania.
Przykładowo:
- samochód został kupiony za 200 000 zł,
- po dwóch latach jego wartość wynosi 145 000 zł,
- dochodzi do kradzieży,
- odszkodowanie podstawowe wynosi 145 000 zł,
- pozostałe zobowiązanie wobec leasingodawcy wynosi 155 000 zł.
W tej sytuacji odszkodowanie podstawowe może być niższe od kwoty potrzebnej do rozliczenia leasingu.
Odpowiednio dobrany GAP finansowy może pokryć określoną w umowie różnicę wynoszącą w tym przykładzie 10 000 zł.
GAP fakturowy może działać inaczej, ponieważ jego konstrukcja odnosi się do wartości początkowej samochodu.
Nie można więc zakładać, że każdy wariant GAP zapewni identyczne świadczenie.
Przed zgłoszeniem szkody warto skontaktować się z leasingodawcą i ustalić, jakie dokumenty będą potrzebne oraz w jaki sposób zostanie rozliczone odszkodowanie.
Kiedy ubezpieczyciel może odmówić wypłaty GAP?
Samo wystąpienie kradzieży lub szkody całkowitej nie zawsze oznacza prawo do świadczenia.
Ubezpieczyciel może odmówić wypłaty, jeśli nie zostały spełnione warunki odpowiedzialności określone w polisie.
Do sytuacji, które mogą prowadzić do odmowy, należą między innymi:
1. Zdarzenie nie jest objęte ochroną
Jeżeli polisa GAP obejmuje kradzież i szkodę całkowitą, a samochód doznał jedynie szkody częściowej, nie powstaje prawo do standardowego świadczenia GAP.
2. Nie zostały spełnione wymagania dotyczące ubezpieczenia podstawowego
Niektóre produkty GAP wymagają utrzymywania określonego zakresu AC przez cały okres ochrony.
Brak wymaganego ubezpieczenia może mieć wpływ na możliwość uzyskania świadczenia.
3. Zastosowanie ma wyłączenie odpowiedzialności
OWU mogą przewidywać określone wyłączenia, dotyczące na przykład szczególnych sposobów użytkowania pojazdu lub okoliczności zdarzenia.
Każdą sytuację należy jednak oceniać na podstawie konkretnej umowy.
4. Nie przedstawiono dokumentów niezbędnych do ustalenia świadczenia
Jeśli ubezpieczyciel nie dysponuje informacjami potrzebnymi do ustalenia odpowiedzialności albo wysokości odszkodowania, może wezwać do uzupełnienia dokumentacji.
Nie każdy brak dokumentu automatycznie uzasadnia odmowę wypłaty. Istotne jest, czy dokument rzeczywiście jest potrzebny do rozpatrzenia roszczenia.
5. Roszczenie nie spełnia warunków wybranego wariantu GAP
Przykładowo, w GAP finansowym znaczenie może mieć rzeczywista wysokość zobowiązania pozostającego do spłaty.
Jeżeli warunki wypłaty nie zostały spełnione lub nie występuje różnica objęta ochroną, ubezpieczyciel może nie przyznać świadczenia.
Co zrobić, gdy ubezpieczyciel odmówi wypłaty odszkodowania GAP?
Odmowa wypłaty nie zawsze oznacza, że sprawa jest definitywnie zakończona.
Jeżeli nie zgadzasz się z decyzją ubezpieczyciela, warto przeanalizować jej uzasadnienie i porównać je z zapisami OWU.
Krok 1. Sprawdź uzasadnienie odmowy
Ustal, na jaką podstawę umowną powołuje się ubezpieczyciel.
Sprawdź, czy wskazane postanowienie rzeczywiście ma zastosowanie do Twojej sytuacji.
Krok 2. Zweryfikuj dokumentację
Upewnij się, że ubezpieczyciel dysponuje kompletnymi informacjami.
Jeżeli decyzja została wydana na podstawie nieprawidłowych danych, przygotuj dokumenty potwierdzające rzeczywisty stan faktyczny.
Krok 3. Złóż reklamację
W reklamacji wskaż numer polisy, numer szkody, powody kwestionowania decyzji i swoje żądanie.
Dołącz dokumenty potwierdzające stanowisko.
Co do zasady podmiot rynku finansowego powinien odpowiedzieć na reklamację w ciągu 30 dni od jej otrzymania. W szczególnie skomplikowanych przypadkach termin może zostać wydłużony do 60 dni, z zachowaniem ustawowych obowiązków informacyjnych.
Krok 4. Skorzystaj z pomocy Rzecznika Finansowego
Jeżeli postępowanie reklamacyjne nie przyniesie oczekiwanego rezultatu, możesz rozważyć zwrócenie się do Rzecznika Finansowego.
Instytucja ta wspiera klientów w sporach z podmiotami rynku finansowego.
Informacje o dostępnych formach pomocy znajdziesz na stronie www.rf.gov.pl
W zależności od okoliczności sprawy możliwe jest również dochodzenie roszczeń na drodze sądowej.
Jak uniknąć problemów z wypłatą odszkodowania GAP?
O odszkodowaniu GAP najczęściej zaczynamy myśleć dopiero po utracie samochodu. Tymczasem wiele potencjalnych problemów można ograniczyć jeszcze przed wystąpieniem szkody.
Przede wszystkim warto:
- przechowywać polisę GAP i fakturę zakupu samochodu,
- znać zakres ochrony i wyłączenia odpowiedzialności,
- sprawdzić wymagania dotyczące ubezpieczenia AC,
- pilnować ciągłości wymaganej ochrony ubezpieczeniowej,
- zgłaszać zdarzenia zgodnie z terminami określonymi w OWU,
- zachowywać korespondencję z ubezpieczycielem,
- kontrolować poprawność danych w decyzjach odszkodowawczych,
- sprawdzić zasady rozliczenia leasingu w razie utraty pojazdu.
Warto również wiedzieć, jaki wariant GAP został wykupiony. GAP fakturowy, finansowy i indeksowy mogą zapewniać różne świadczenia, nawet przy identycznym zdarzeniu.
Podsumowanie – jak skutecznie uzyskać odszkodowanie z GAP?
Odszkodowanie z GAP może ograniczyć finansowe konsekwencje kradzieży samochodu lub szkody całkowitej. Szczególnie istotne jest wtedy, gdy odszkodowanie podstawowe nie odpowiada początkowej wartości pojazdu albo nie wystarcza na rozliczenie zobowiązania finansowego.
Aby sprawnie przejść procedurę, należy zgłosić zdarzenie ubezpieczycielowi podstawowemu i GAP, przygotować wymagane dokumenty oraz zweryfikować sposób obliczenia świadczenia.
Najważniejsze jest to, aby nie czekać ze zgłoszeniem GAP wyłącznie na zakończenie postępowania z AC, jeśli warunki polisy pozwalają zgłosić zdarzenie wcześniej.
Pamiętaj również, że nie każda polisa GAP zapewnia identyczny zakres ochrony. Wysokość wypłaty zależy od wariantu ubezpieczenia, sumy ubezpieczenia i zapisów OWU.
Dopiero wybór odpowiedniego wariantu GAP i znajomość zasad jego działania pozwalają świadomie zabezpieczyć się przed finansowymi skutkami utraty samochodu.
Jeśli dopiero rozważasz zakup ochrony, sprawdź dostępne warianty ubezpieczenia GAP i porównaj, jakie świadczenie mogą zapewnić w przypadku kradzieży lub szkody całkowitej.
W skrócie – jak uzyskać odszkodowanie z GAP? Najważniejsze: odszkodowanie z GAP nie jest wypłacane automatycznie po kradzieży samochodu lub szkodzie całkowitej. Aby otrzymać pieniądze, należy zgłosić zdarzenie ubezpieczycielowi, dostarczyć wymagane dokumenty i spełnić warunki określone w polisie. Zgłoszenie szkody: powiadom ubezpieczyciela podstawowego oraz GAP, nie czekając niepotrzebnie na zakończenie likwidacji szkody z AC. Dokumenty: przygotuj polisę GAP, fakturę zakupu samochodu, decyzję z AC oraz dokumenty dotyczące zdarzenia. Przy leasingu może być potrzebne również rozliczenie finansowania. Termin wypłaty: co do zasady ubezpieczyciel ma 30 dni od otrzymania zawiadomienia o zdarzeniu. W uzasadnionych przypadkach ustalenie i wypłata części świadczenia mogą potrwać dłużej. Wysokość odszkodowania: zależy od wariantu GAP, wartości samochodu, sposobu rozliczenia szkody i limitów określonych w OWU. Odmowa wypłaty: jeśli nie zgadzasz się z decyzją, możesz złożyć reklamację, a następnie skorzystać z pomocy Rzecznika Finansowego. Zapamiętaj: GAP może pomóc odzyskać pieniądze utracone wskutek spadku wartości samochodu, ale o wysokości i zasadach wypłaty zawsze decydują warunki konkretnej polisy.


